美元/日圓挑戰160:美元能否突破關鍵阻力?
美元/日圓維持偏強震盪,聯準會緊縮預期提供支撐
市場摘要
美國通膨再度升溫,強化市場對高利率環境持續的預期,為美元提供支撐。另一方面,日本央行短期內連續升息的可能性下降,日圓暫時缺乏新的貨幣政策推動力。
從技術面來看,美元/日圓的短期價格重心逐步上移,但關鍵阻力尚未突破,預計短線仍將維持偏強整理格局。
基本面分析
美國方面
美國9月通膨再次加速,進一步削弱市場對聯準會轉向寬鬆政策的預期。
整體消費者物價指數(CPI)月增0.6%,創五個月以來最大增幅,年增率升至3.7%。核心CPI月增0.3%,年增率由2.4%升至2.6%,同樣高於市場預期。這顯示物價壓力並非完全來自能源價格,其他商品及服務領域的通膨壓力依然存在。
隨著通膨黏著性增強,聯準會進一步緊縮貨幣政策的理由有所增加。9月會議紀錄顯示,多數官員認為年底前可能仍需再次升息。
目前市場預估,聯準會10月維持利率不變的機率約為77%,而12月至少升息25個基點的可能性接近90%。
與此同時,美國10年期公債殖利率雖然從5.36%附近回落至約5.22%,但仍處於多年高位。較高的利率及債券殖利率持續提升美元計價資產的吸引力,為美元短期走勢提供較強支撐。
日本方面
市場對日本央行短期內連續升息的預期正逐漸降溫。
繼9月將政策利率調升至1.25%後,日本央行決策官員更傾向先觀察貨幣緊縮對經濟活動及物價的實際影響。除非通膨風險明顯升高,否則10月再次升息的可能性相對有限。
隔夜指數交換市場顯示,10月升息機率僅約10%,而12月升息機率接近90%。市場仍預期日本政策利率可能在年底前後升至1.50%。
日本的物價壓力尚未完全緩解。9月企業物價指數年增6.8%,進口物價年增24.5%。化學製品、非鐵金屬等工業原物料成本仍處高位,家庭通膨預期也持續偏高。
不過,企業物價已連續兩個月呈現月減,反映部分上游成本壓力開始緩和。
隨著市場將下一次升息的預期時間往後推移,日圓暫時缺乏新的政策利多。後續匯率走向將更取決於日本央行10月底公布的經濟展望,以及12月貨幣政策會議釋出的訊號。
技術面分析
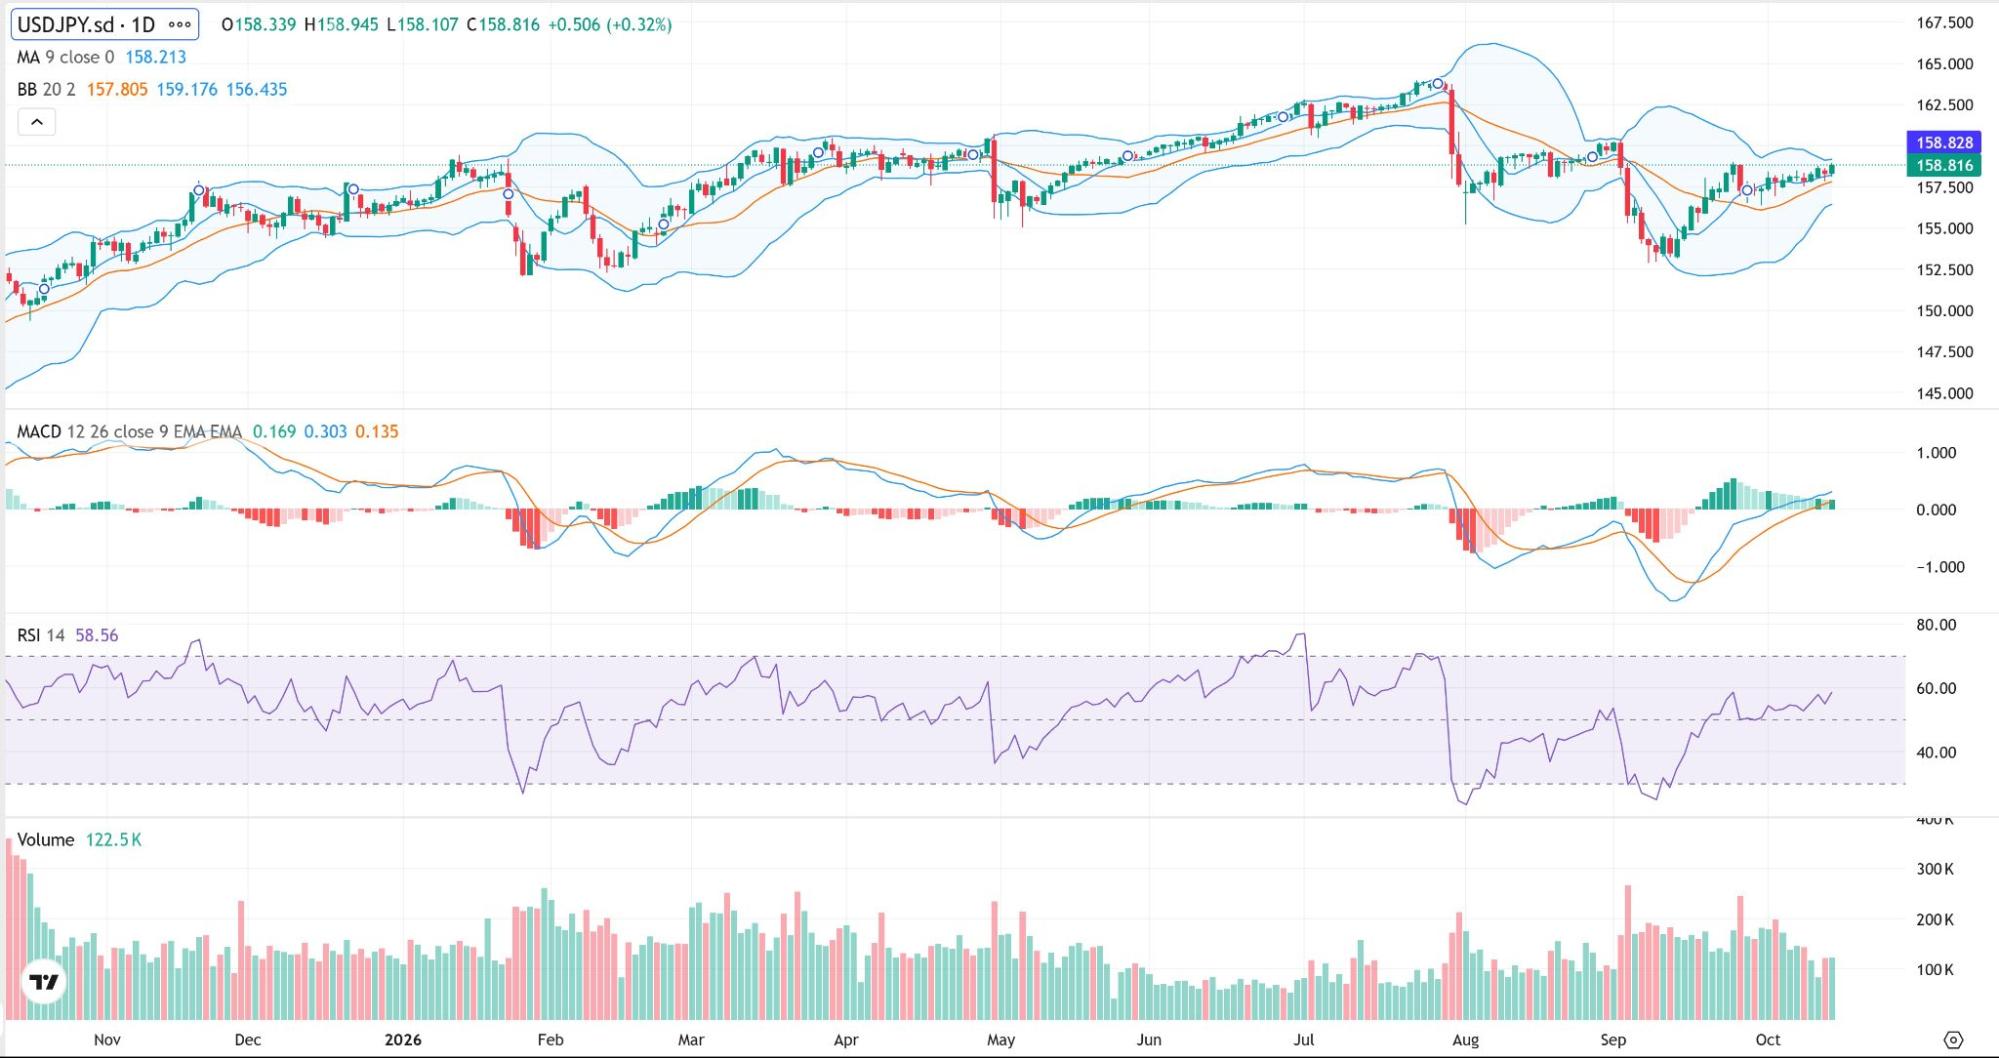
美元/日圓在9月快速下跌後明顯回升,目前回到158.80附近,並重新站上9日移動平均線。然而,上方空間尚未獲得有效突破。
近期日K線主要在157.50至159.00區間反覆整理,低點逐步墊高,顯示短期價格重心溫和上移。不過,159.00附近的賣壓仍然明顯。
若匯率有效突破159.20,反彈有望進一步延伸至160.00,甚至161.00區域。
下檔方面,初步支撐位於158.20附近。若跌破此水準,匯率可能重新測試157.80至157.00區間。若進一步失守156.40,則近期反彈結構將明顯轉弱。
技術指標
9日移動平均線目前位於158.21附近,並持續緩步上揚。匯價維持在均線上方,為短線提供一定支撐。
布林通道中軌約為157.81,上軌位於159.18附近,下軌約為156.44。近期通道明顯收窄,顯示市場波動度下降。隨著價格逐漸接近上軌,159.00上方的阻力值得特別關注。
MACD快慢線重新向上靠攏,柱狀圖小幅翻正,但整體仍接近零軸,顯示多頭動能尚未明顯增強。
相對強弱指標(RSI)升至58.56,處於中性偏強區域,暫未出現明顯超買訊號。
整體而言,技術指標較偏向溫和反彈,但若要進一步擴大漲幅,仍須確認價格有效突破關鍵阻力。
總結
美元/日圓目前的基本面仍偏向有利美元。美國通膨升溫使市場維持對聯準會年底前再次升息的高度預期,而日本央行10月連續升息的機率僅約10%,兩國貨幣政策預期的差異持續限制日圓表現。
技術面上,匯價維持在9日均線158.21附近上方,RSI升至58.56,反映短期走勢有所改善。
不過,159.00至159.20仍是重要阻力區。若有效突破,後續可關注160.00及161.00;若回落跌破158.20,則可能重新測試157.80至157.00區間,而156.40附近將是判斷近期反彈能否延續的重要支撐。
Related Posts