美元/日元剑指160:美元能否突破关键阻力?
美元/日元维持偏强震荡,美联储紧缩预期提供支撑
市场摘要
美国通胀再度升温,强化了市场对高利率环境持续的预期,为美元提供支撑。与此同时,日本央行短期内连续加息的可能性下降,日元暂时缺乏新的货币政策推动力。
技术面来看,美元/日元的短期价格重心逐步上移,但关键阻力尚未突破,预计短线仍将维持偏强震荡格局。
基本面分析
美国方面
美国9月通胀再次加速,进一步削弱了市场对美联储转向宽松政策的预期。
整体消费者物价指数(CPI)环比上涨0.6%,创五个月以来最大涨幅,同比升至3.7%。核心CPI环比增长0.3%,同比涨幅由2.4%升至2.6%,同样高于市场预期。这表明通胀压力并非仅由能源价格上涨推动,其他商品及服务领域的价格压力仍然存在。
随着通胀黏性增强,美联储进一步收紧货币政策的理由有所增加。9月会议纪要显示,多数官员认为年底前可能仍需再次加息。
目前,市场预计美联储10月维持利率不变的概率约为77%,而12月加息至少25个基点的可能性接近90%。
与此同时,美国10年期国债收益率虽然从5.36%附近回落至约5.22%,但仍处于多年高位。较高的利率与债券收益率持续提升美元资产的吸引力,为美元短期走势提供较强支撑。
日本方面
市场对日本央行短期内连续加息的预期正在降温。
继9月将政策利率上调至1.25%后,日本央行决策层更倾向于先观察货币紧缩对经济活动和物价的实际影响。除非通胀风险明显加剧,否则10月再次加息的可能性相对有限。
隔夜掉期市场显示,10月加息概率仅约10%,而12月加息概率接近90%。市场仍预计日本政策利率可能在年底前后升至1.50%。
日本的物价压力尚未完全缓解。9月企业物价指数同比上涨6.8%,进口价格同比上涨24.5%。化工品、有色金属等工业原材料成本仍处高位,家庭通胀预期也持续偏高。
不过,企业物价已连续两个月环比下降,反映部分上游成本压力开始缓解。
随着下一次加息的市场预期向后推迟,日元暂时缺少新的政策利好。后续汇率方向将更多取决于日本央行10月底公布的经济展望,以及12月政策会议释放的信号。
技术面分析
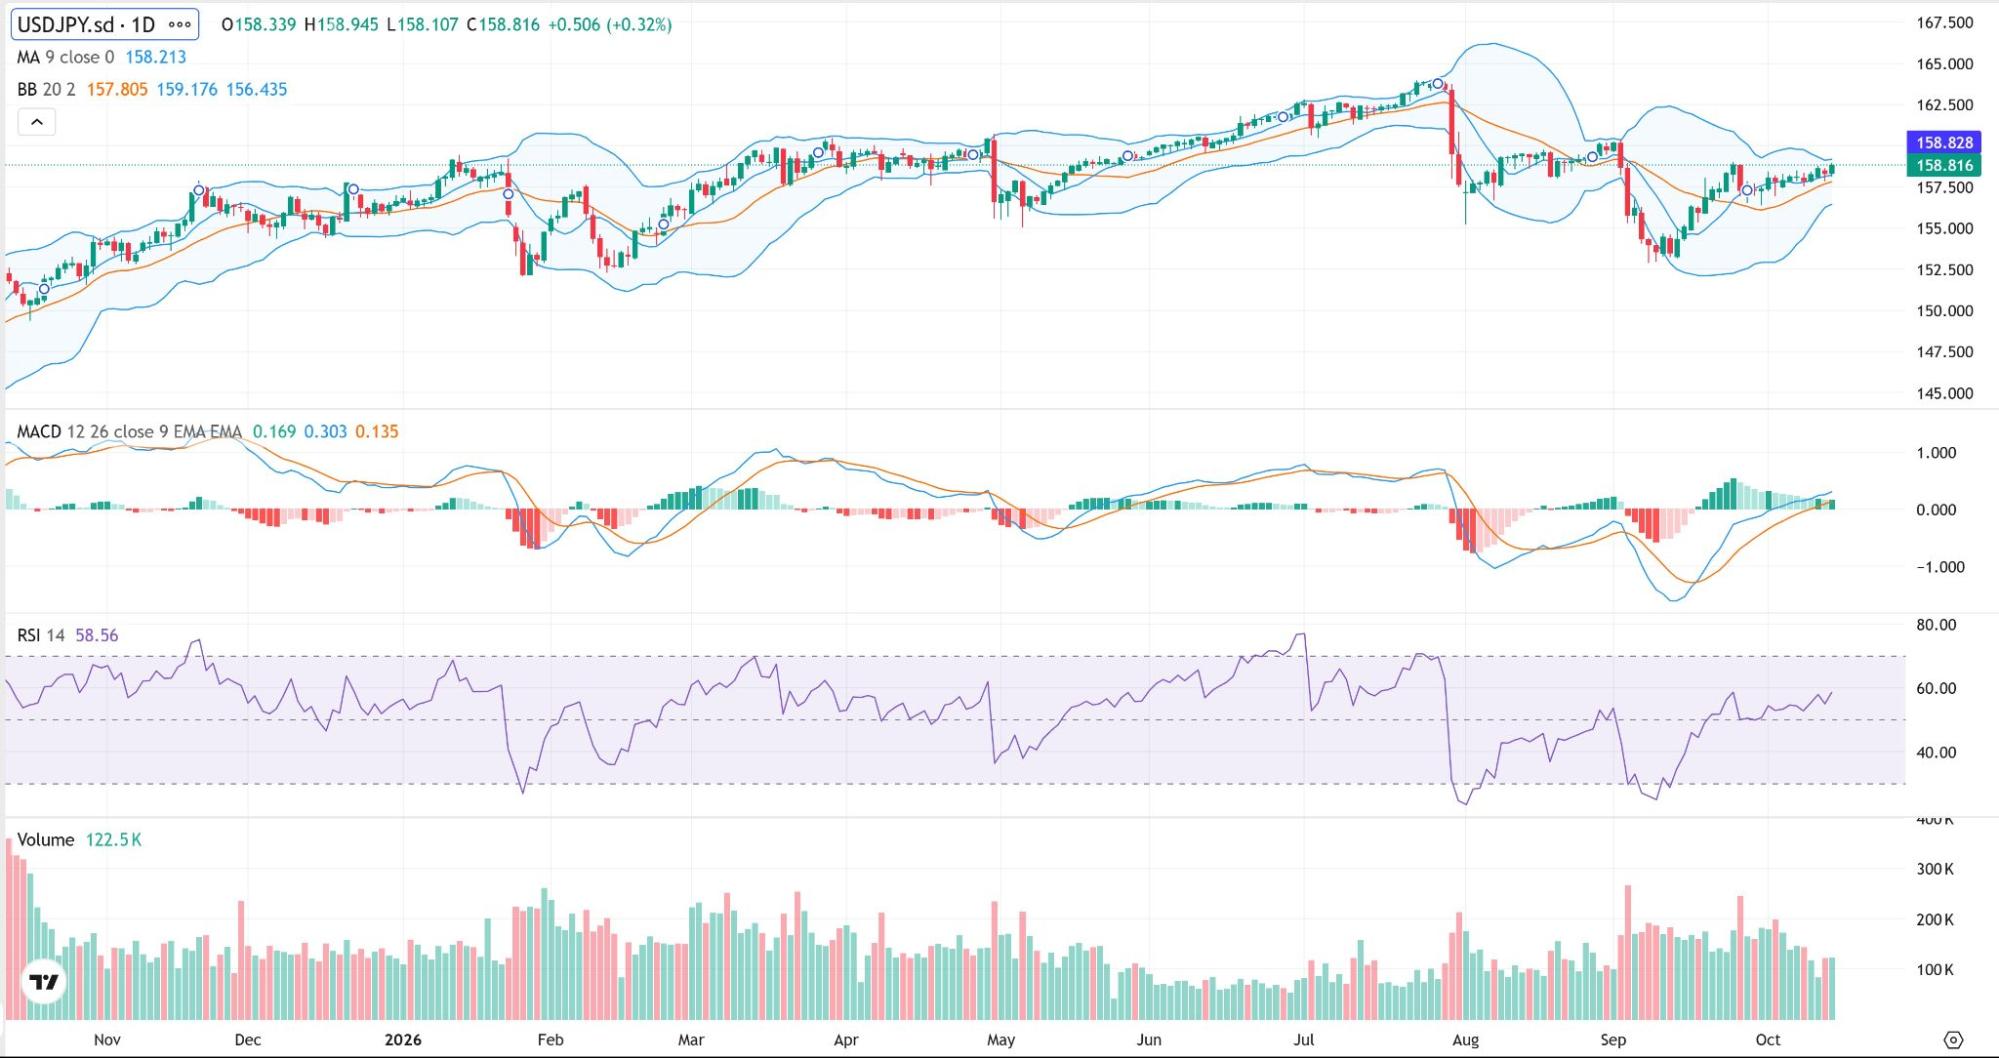
美元/日元在9月快速下跌后明显修复,目前回升至158.80附近,并重新站上9日移动平均线。不过,上行空间尚未得到有效突破。
近期日线K线主要围绕157.50至159.00区间震荡,低点逐步抬高,显示短期价格重心温和上移。然而,159.00附近的卖盘压力依然明显。
若汇率有效突破159.20,反弹有望进一步延伸至160.00,甚至161.00区域。
下行方面,初步支撑位于158.20附近。若跌破该水平,汇率可能重新测试157.80至157.00区间。若进一步失守156.40,则意味着近期形成的反弹结构明显转弱。
技术指标
9日移动平均线目前位于158.21附近,并保持缓慢上行。汇价运行于均线上方,为短期走势提供一定技术支撑。
布林带中轨约为157.81,上轨位于159.18附近,下轨约为156.44。近期布林带明显收窄,表明市场波动率有所下降。随着价格逐渐接近上轨,159.00上方的阻力值得重点关注。
MACD快慢线重新向上靠拢,柱状图小幅转正,但整体仍接近零轴,表明多头动能尚未显著增强。
相对强弱指数(RSI)升至58.56,处于中性偏强区域,暂未显示明显超买压力。
综合来看,技术指标倾向于支持温和反弹,但要进一步打开上行空间,仍需要价格有效突破关键阻力。
总结
美元/日元当前的基本面仍偏向美元。美国通胀回升令市场维持对美联储年底前再次加息的较高预期,而日本央行10月连续加息的概率仅约10%,两国货币政策预期差异继续限制日元表现。
技术面上,汇率维持在9日均线158.21附近上方,RSI升至58.56,显示短期走势有所改善。
不过,159.00至159.20仍是重要阻力区域。若有效突破,后续可关注160.00及161.00;若回落跌破158.20,则可能重新测试157.80至157.00区间,而156.40附近将成为判断近期反弹能否延续的重要支撑。
Related Posts