ドル円160円を視野に!上値抵抗を突破できるか?
米ドル/円は底堅い展開が続く、FRBの金融引き締め観測が下支え
マーケットサマリー
米国のインフレ再加速を受け、高金利環境が長期化するとの見方が強まり、米ドルは引き続き下支えされています。一方、日本銀行(日銀)が短期間で連続利上げを実施する可能性は低下しており、円相場には新たな金融政策面での支援材料が乏しい状況です。
テクニカル面では、米ドル/円の下値が徐々に切り上がっているものの、主要なレジスタンス水準は依然として突破できていません。短期的には、底堅さを維持しながらのもみ合いが続くとみられます。
ファンダメンタルズ分析
米国市場
米国では9月のインフレ率が再び上昇し、米連邦準備制度理事会(FRB)が金融緩和へ転換するとの市場期待が一段と後退しました。
9月の消費者物価指数(CPI)は前月比0.6%上昇し、過去5カ月で最大の伸びを記録しました。前年同月比では3.7%まで上昇しています。
食品とエネルギーを除くコアCPIも前月比0.3%上昇し、前年同月比では2.4%から2.6%へ加速しました。いずれも市場予想を上回っており、物価上昇圧力がエネルギー価格だけに起因するものではないことを示しています。
インフレの高止まりを受け、FRBが追加利上げを実施する根拠は強まりつつあります。9月の連邦公開市場委員会(FOMC)議事要旨では、多くの当局者が年内にもう一段の利上げが必要となる可能性を指摘しました。
現在、市場では10月の政策金利据え置き確率が約77%と見込まれる一方、12月に少なくとも25ベーシスポイントの利上げが実施される確率は90%近くに達しています。
また、米10年国債利回りは5.36%付近から5.22%前後へ低下したものの、依然として数年来の高水準にあります。高い政策金利と国債利回りはドル建て資産の魅力を維持し、短期的なドル相場を支える要因となっています。
日本市場
日本では、日銀が短期間に連続利上げを実施するとの観測が後退しています。
9月に政策金利を1.25%へ引き上げた後、日銀の政策担当者は追加利上げを急ぐよりも、これまでの金融引き締めが景気や物価に与える影響を見極める姿勢を強めています。
インフレリスクが大幅に高まらない限り、10月に再び利上げが実施される可能性は限定的とみられます。
オーバーナイト・インデックス・スワップ(OIS)市場では、10月の利上げ確率が約10%にとどまる一方、12月については約90%に達しています。市場では、年末前後に政策金利が1.50%へ引き上げられる可能性が引き続き意識されています。
一方、国内の物価上昇圧力は完全には収まっていません。9月の企業物価指数は前年同月比6.8%上昇し、輸入物価は同24.5%上昇しました。化学製品や非鉄金属などのコストは依然として高く、家計のインフレ期待も高水準で推移しています。
ただし、企業物価は前月比で2カ月連続の低下となり、一部の川上段階でコスト圧力が緩和し始めていることも示されています。
追加利上げの時期に対する市場予想が後ずれするなか、円相場には新たな金融政策上の押し上げ材料が不足しています。今後の方向性は、10月末に公表される日銀の経済・物価情勢の展望や、12月の金融政策決定会合で示される方針に左右される可能性があります。
テクニカル分析
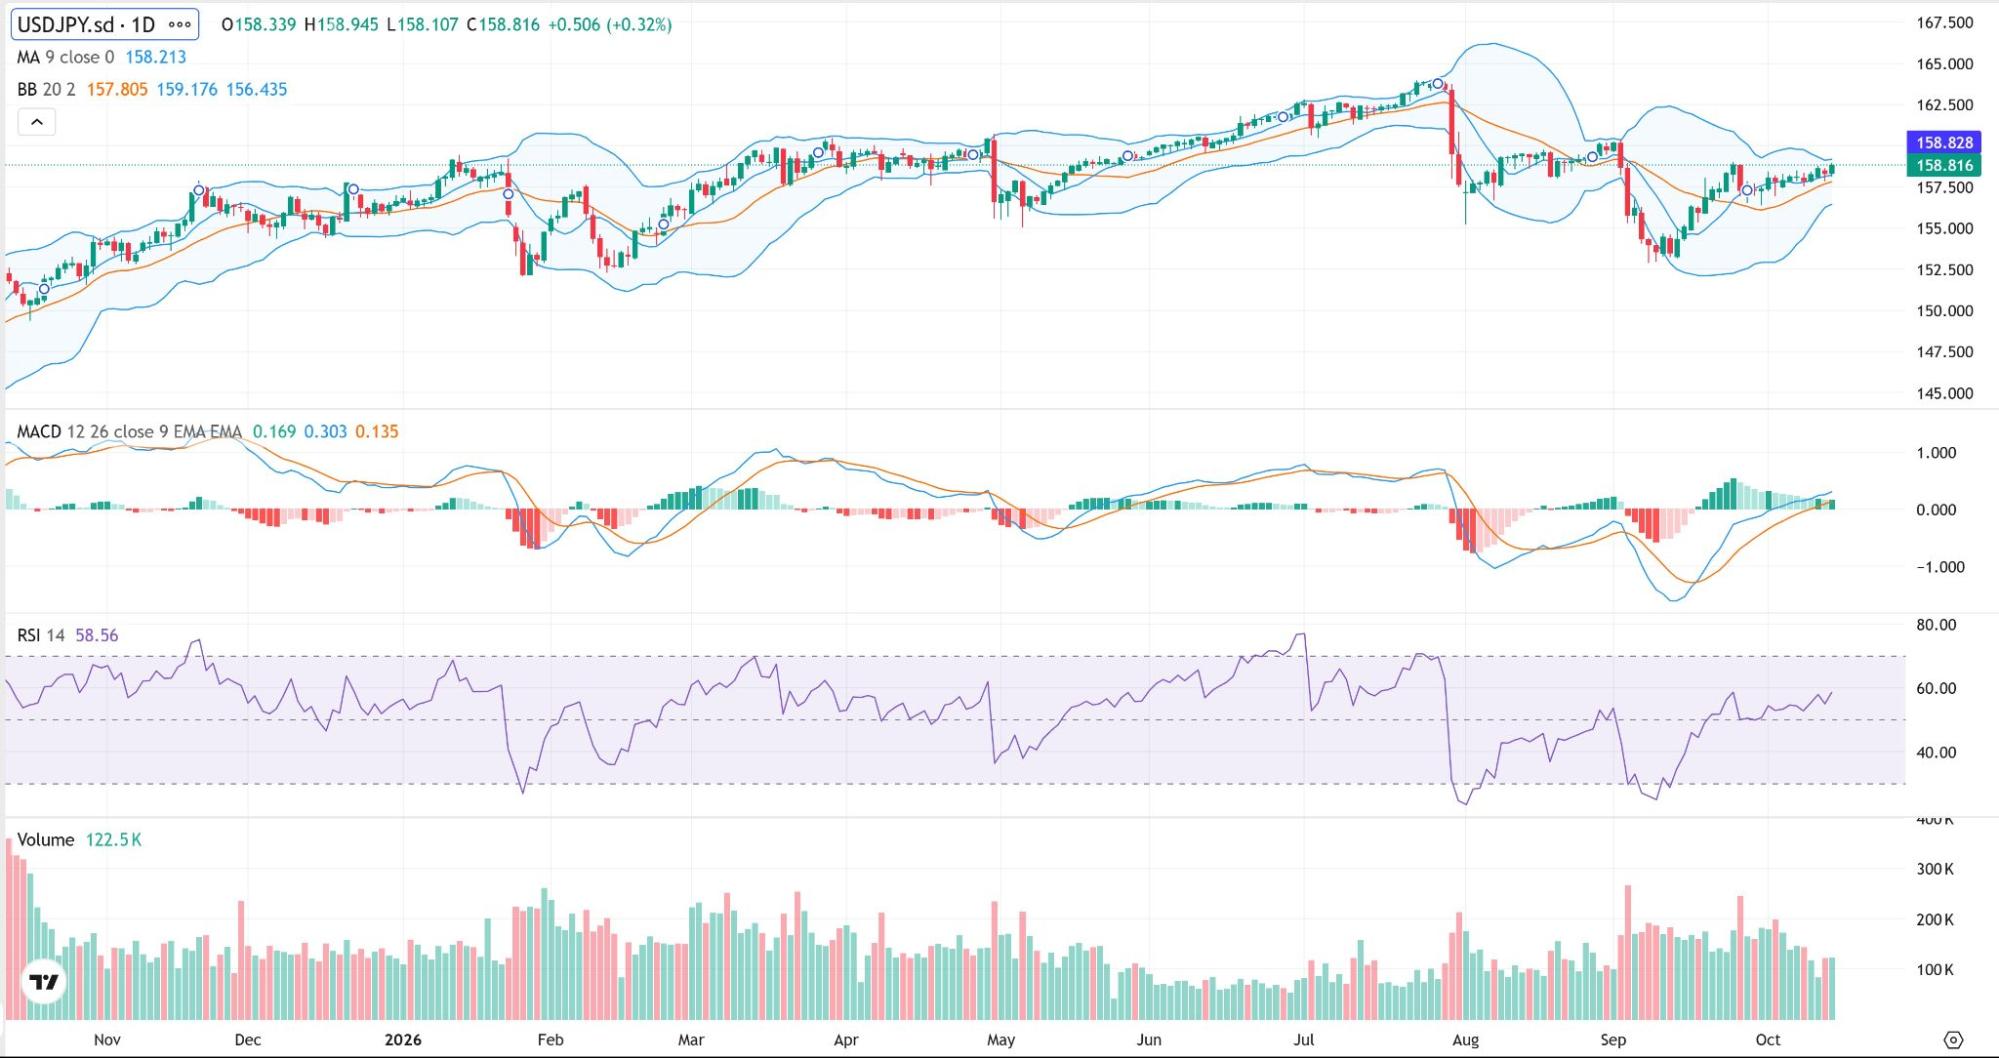
米ドル/円は9月の急落から明確に持ち直し、現在は158.80付近で推移しています。相場は再び9日移動平均線を上回りましたが、上値を大きく伸ばすには至っていません。
直近の日足チャートでは、157.50~159.00のレンジ内での値動きが中心となっています。安値が徐々に切り上がっていることから、短期的な上昇圧力がやや強まっていると考えられます。
ただし、159.00付近では依然として売り圧力が強く、上値抵抗として意識されています。
今後、159.20付近を明確に上抜ければ、反発が160.00、さらには161.00付近まで拡大する可能性があります。
下値については、まず158.20付近がサポートとして注目されます。この水準を下回った場合、157.80~157.00の価格帯を再び試す展開が想定されます。さらに156.40付近を割り込めば、足元の回復基調が大きく弱まる可能性があります。
テクニカル指標
9日移動平均線は現在158.21付近に位置し、緩やかな上昇を続けています。為替レートがこの水準を上回っていることは、短期的な下値支えとなっています。
ボリンジャーバンドは、中心線が157.81付近、上限が159.18付近、下限が156.44付近に位置しています。バンド幅は以前より明確に縮小しており、足元のボラティリティが低下していることを示しています。
価格が上限バンドに近づいているため、159.00を超える水準での上値抵抗には注意が必要です。
MACDでは、MACDラインとシグナルラインが再び上向きに接近し、ヒストグラムも小幅ながらプラス圏へ転じています。ただし、全体としてゼロライン付近にとどまっており、強い上昇モメンタムが確認されたわけではありません。
相対力指数(RSI)は58.56まで上昇し、やや強気の領域に位置していますが、現時点で明確な買われ過ぎの兆候は見られません。
総合的にみると、テクニカル指標は緩やかな反発を示唆しているものの、本格的な上昇局面への移行には主要レジスタンスの明確な突破が必要です。
まとめ
米ドル/円のファンダメンタルズは、引き続き米ドルに有利な状況となっています。
米国のインフレ再加速によってFRBの年内追加利上げ観測が高水準を維持する一方、日銀による10月の連続利上げ確率は約10%にとどまっています。こうした金融政策見通しの違いが、円の上昇を抑える要因となっています。
テクニカル面では、米ドル/円は158.21付近の9日移動平均線を上回り、RSIも58.56まで上昇するなど、短期的な地合いに改善が見られます。
ただし、159.00~159.20は引き続き重要なレジスタンスゾーンです。この水準を明確に突破した場合、160.00および161.00が次の上値目標として意識されます。
一方、158.20を下回れば、157.80~157.00のレンジを再び試す可能性があり、156.40付近が現在の反発基調の持続性を判断する重要なサポートとなります。
Related Posts