英鎊/美元跌破支撐擴大跌幅,英國通脹回升與美聯儲加息影響市場
英國8月通脹再度升溫,但價格壓力主要集中於燃料、交通及出行相關領域。核心通脹及服務業通脹則保持相對穩定,顯示英國國內基礎價格壓力暫未出現明顯增強。
與此同時,美聯儲進一步收緊貨幣政策,並上調經濟增長、通脹及利率預期,促使市場重新評估未來美國貨幣政策路徑,美元因此獲得一定支撐。
在兩國宏觀因素共同影響下,英鎊/美元近期持續回落,並跌破重要技術支撐。多項技術指標亦同步轉弱,顯示短線賣盤壓力有所增加。
宏觀走勢
英國通脹回升,但基礎價格壓力仍相對穩定
英國8月通脹再度升溫,消費者物價指數(CPI)同比由 2.9%升至3.1%,創3月以來最高水平;環比上漲 0.5%。包含自有住房成本的CPI同比亦升至 3.3%。
不過,本輪價格壓力並未全面擴散。
核心通脹已連續第四個月維持在 2.6%,服務業通脹則保持在 3.4%,食品及非酒精飲料價格同比僅上漲 1.3%。
交通成本是推動整體通脹回升的主要因素。交通價格同比漲幅由 3.6%擴大至4.6%,其中機動車燃料價格同比漲幅更由 15.5%升至23.0%。
按月計算,汽油及柴油價格分別上漲 9.1便士及14.2便士;同期機票價格環比上漲 6.2%,漲幅明顯高於去年同期。
相比之下,家具、服裝及鞋類價格表現相對溫和,對整體通脹形成一定抵消。
整體而言,最新一輪CPI回升主要由燃料及出行相關成本推動,而非英國國內價格壓力全面加速。
美聯儲加息,市場重新評估美國政策路徑
美國方面,美聯儲全票通過加息 25個基點,將聯邦基金利率目標區間上調至 3.75%–4.00%。
此次決定主要考慮到美國經濟活動保持穩健、就業市場變化相對有限,同時通脹仍處於偏高水平。
美聯儲最新經濟預測亦進一步上調增長、通脹及利率預期。
2026年GDP增長預測中值上調至 2.3%,2027年則升至 2.4%;兩年的失業率預測均為 4.1%。
通脹方面,美聯儲將2026年PCE通脹預測上調至 3.7%,核心PCE通脹預測則升至 3.4%。
政策利率預測中值顯示,2026年底利率預期由 3.8%上調至4.1%,2027年底預測同樣為 4.1%。
不過,這一預測並不意味著本次加息之後將進入連續大幅加息的政策路徑。
市場反應相對分化。美國國債收益率回落,美元小幅走強,道瓊斯工業平均指數則大致持平,投資者仍在重新評估未來貨幣政策調整的節奏。
技術走勢
英鎊/美元跌破關鍵支撐
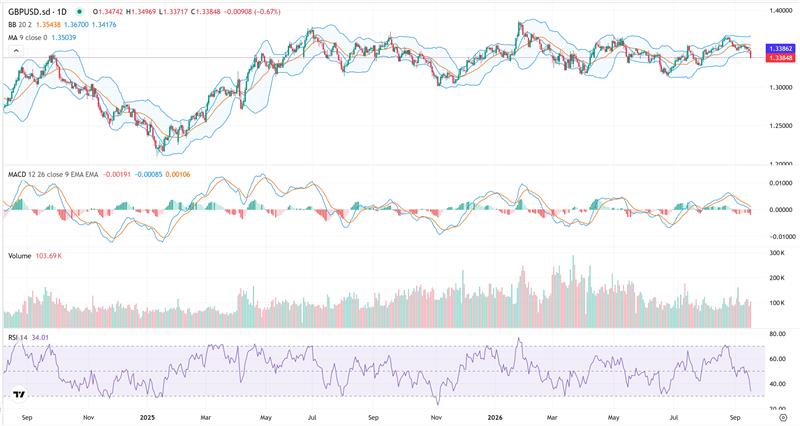
從日線技術結構來看,英鎊/美元近期自 1.3600上方持續回落,目前已跌至 1.3385附近。
匯價已明顯跌破 9日移動平均線,並進一步下穿約 1.3418 的布林帶下軌,顯示短線賣方重新取得主動。
此前圍繞 1.3500 一線形成的整理區域亦已失守,表明本輪調整目前尚未出現明確的止跌訊號。
下方首先可關注 1.3350附近能否形成支撐,進一步支撐則位於 1.3300區域。
若英鎊/美元其後能夠迅速重返 1.3420上方,跌破布林帶下軌所帶來的短線壓力才可能有所緩解。
更上方則需依次關注 1.3500及1.3540附近。只有重新站穩這些位置,匯價才有機會逐步擺脫目前的弱勢技術結構。
動能轉弱,但逐漸接近超賣區域
動能指標同樣反映出短線技術面的轉弱。
14日RSI已降至34附近,較此前60以上的水平明顯回落,反映賣盤動能顯著增強。不過,這亦意味著英鎊/美元正逐漸接近超賣區域,若價格繼續下探,出現技術性修復的可能性亦可能隨之增加。
MACD同樣轉弱。快慢線持續向下並形成死叉,柱狀圖重新跌至零軸下方,負值亦有所擴大,與近期價格回落走勢形成呼應。
目前布林帶中軌約位於 1.3544,上軌約為 1.3670,下軌則約在 1.3418。
英鎊/美元目前已跌至布林帶下軌之外,短線弱勢特徵仍然較為明顯。不過,隨著價格與布林帶中軌之間的距離快速擴大,對當前位置進一步下行空間的判斷亦需保持謹慎。
接下來,1.3350–1.3300區域能否出現止跌跡象,將成為重要觀察重點。
後市展望
整體而言,英鎊/美元的技術結構已由此前的震盪逐步轉向偏弱。
RSI與MACD均顯示目前空頭動能佔據優勢,而跌破布林帶下軌亦進一步強化了短線技術面的弱勢特徵。
但與此同時,匯價正逐漸接近短線超賣區域。
若 1.3350–1.3300支撐區域能夠守穩,英鎊/美元仍可能出現技術性反彈;若該區域進一步失守,本輪調整則可能繼續擴大。
上方來看,1.3420已成為短線首要修復位置。在重新站穩 1.3500–1.3540區域之前,英鎊/美元整體短線結構仍以偏弱為主。
本內容僅供一般資訊及市場評論用途,不構成投資建議。過往表現並不代表未來結果。您的資金存在風險。
Related Posts