ユーロ圏の経済指標は改善。それでもユーロが上値の重い展開となっているのはなぜか?
9月のユーロ圏では経済活動の改善が続いているものの、その好材料は対米ドルでのユーロ高にはつながっていません。
ユーロ圏総合PMIは、8月の 52.0から9月には53.1へ上昇し、約3年ぶりの高水準となりました。製造業とサービス業の双方が改善しており、地政学的な不透明感やエネルギーコストの影響が続くなかでも、域内の企業活動が一定の底堅さを維持していることが示されています。
一方、EUR/USDはこれとは対照的な動きを見せています。直近では 1.16付近まで上昇したものの、その水準を維持できず、その後は再び下落し、7月以来の水準に接近しています。
この一見矛盾した動きは、為替市場の重要な特徴を示しています。経済指標の改善が、必ずしもそのまま通貨高につながるわけではありません。
EUR/USDにとって重要なのは、ユーロ圏経済が改善しているかどうかだけではなく、その見通しが米国と比較してどう評価されるのか、そしてその違いが欧州中央銀行(ECB)と米連邦準備制度理事会(FRB)の政策見通しにどのような変化をもたらすのかという点です。
ユーロ圏の経済指標は改善、それでもユーロ高にはつながらず
最新のPMIは、ユーロ圏経済により明るい兆しが出ていることを示しています。製造業とサービス業がそろって改善しており、外部環境に依然として大きな不確実性が残るなかでも、需要や企業活動は一定の底堅さを保っています。
しかし、為替市場では各国・地域の状況が相対的に評価されます。
ユーロにとって欧州の経済指標改善は重要ですが、市場は同時に米国経済との比較を行い、その差が将来の金融政策にどのような影響を与えるかを見ています。
足元では米国経済も一定の底堅さを維持しており、最近のインフレや経済活動に関するデータを受けて、FRBの今後の政策見通しも改めて意識されています。
米国経済が長期間にわたる引き締め的な金融環境に耐えられる状態を維持する場合、ユーロ圏経済の改善だけではEUR/USDを継続的に押し上げるには十分でない可能性があります。
そのため、市場の焦点は、
「欧州経済は回復しているのか?」
から、
「欧州経済の改善は、ECBとFRBの政策見通しの差を変えるほど強いものなのか?」
へと移りつつあります。
エネルギー価格がECBとFRBの政策見通しの差を左右する可能性
エネルギー価格も、この比較における重要な変数です。
欧州は輸入原油や天然ガスへの依存度が比較的高く、世界的なエネルギー価格の変化が家計負担や企業の生産コスト、さらにはインフレ全体へ比較的直接的に波及しやすい構造となっています。
地政学的な緊張が続き、エネルギー価格が高止まりすれば、欧州のインフレ圧力が長期化し、ECBの政策判断をより複雑にする可能性があります。
反対に、地政学的リスクが後退し、原油価格が下落すれば、輸入エネルギーコストの低下を通じてユーロ圏のインフレ圧力が和らぎ、ECBがどの程度の期間、引き締め的な政策を維持する必要があるのかという市場の見方にも影響する可能性があります。
ただし、同じエネルギー価格の変化でも、米国への影響は必ずしも同じではありません。
米国は国内の石油・天然ガス生産能力が高く、輸入エネルギーへの依存度はユーロ圏より低い傾向にあります。また、米国のインフレは住宅費、サービス価格、賃金上昇、個人消費など、国内要因からも大きな影響を受けています。
そのため、原油価格の下落によって一部のインフレ圧力が緩和されたとしても、米国全体のインフレが同じペースで低下するとは限りません。
ここから、欧米で非対称な政策への影響が生じる可能性があります。
エネルギー価格の低下によって欧州のインフレがより早く鈍化する一方、米国では国内インフレの粘着性が続けば、ECBとFRBの政策見通しが異なるペースで変化する可能性があります。
EUR/USDにとっては、この相対的な政策期待の変化が、単純な欧州の成長率以上に重要となる可能性があります。
地政学的な動向も引き続き注目されます。米国とイランの関係改善によってエネルギー市場のリスクプレミアムが低下すれば、欧州ではエネルギー由来のインフレ圧力がより明確に緩和される可能性があります。ただし、それが最終的に欧米の金融政策見通しのさらなる乖離につながるかどうかは、今後の経済指標や中央銀行の判断次第となります。
EUR/USDのテクニカル面は引き続き弱含み
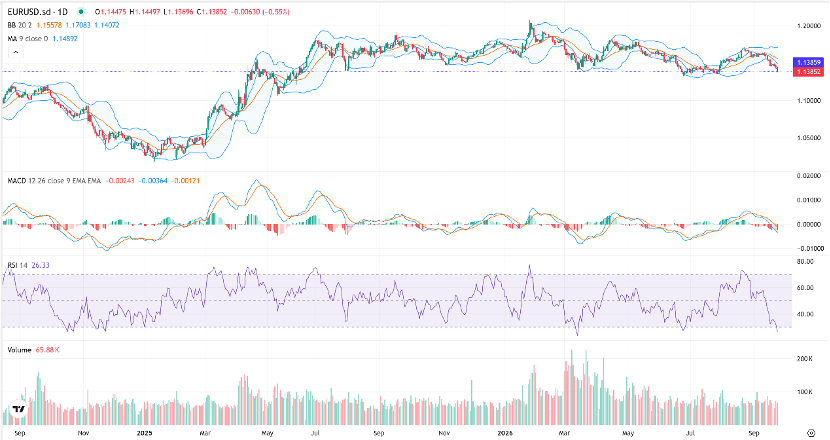
マクロ環境に加え、EUR/USDのテクニカル構造も足元で弱まっています。
EUR/USDは一時 1.16付近への回復を試みたものの、その水準を維持できず、その後は数営業日にわたって下落し、直近の終値は 1.13852付近となっています。
価格はすでに9日移動平均線を下回り、ボリンジャーバンドの下限付近まで下落しています。これにより、8月以降に形成されてきた反発局面の一部が崩れ、7月の安値圏にも再び接近しています。
現在、9日移動平均線は 1.14892付近、ボリンジャーバンドの中心線は 1.15578付近、下限は 1.14072付近に位置しています。価格がこれらの短期的なテクニカル水準を下回っていることから、足元の構造は依然として弱い状態にあります。
モメンタム系の指標もこの傾向を示しています。MACDはゼロラインを下回り、マイナス圏のヒストグラムも拡大しており、下方向へのモメンタムが続いていることを示唆しています。
一方、RSIからは異なるシグナルも確認できます。
RSIは現在 26.33付近まで低下し、売られ過ぎの水準に入っています。売られ過ぎだからといって直ちに反転するとは限らず、下落モメンタムが強い局面では、RSIが低水準にとどまることもあります。
ただし、足元の下落が徐々に行き過ぎた状態となっていることも示しており、短期的なテクニカル反発の可能性にも注意が必要です。
したがって、現在のテクニカル環境には二つの側面があります。短期的な基調は依然として弱い一方、売られ過ぎの進行によってテクニカルな反発余地も生じています。
注目される価格水準と今後のシナリオ
下値では、まず 1.1323付近が重要なサポートとして注目されます。この水準を明確に下回る展開が続けば、現在の弱いテクニカル構造がさらに強まり、心理的節目となる 1.1300付近が次の焦点となる可能性があります。
上値では、9日移動平均線にも近い 1.1490付近が最初の重要なレジスタンスとなります。
売られ過ぎの状態からEUR/USDがテクニカルな反発を見せた場合、1.1490付近での値動きは、その反発が一時的なものなのか、それとも短期的な売り圧力が緩和し始めているのかを判断するうえで重要となりそうです。
さらに上方では、直近の反発が失速した 1.16付近も引き続き重要な水準です。このエリアまで再び回復するためには、現在のテクニカル構造により明確な変化が必要となります。
現時点で、市場に一つだけのシナリオが存在するわけではありません。米国経済の底堅さが続き、欧米の政策見通しの差がドルを支える状況が続けば、EUR/USDには引き続き下押し圧力がかかる可能性があります。
一方、ドルを支える要因が弱まる、あるいは金融政策への期待が変化すれば、現在の売られ過ぎの状態からテクニカルな回復へ移行する可能性もあります。明確な新しい材料が不足する場合には、主要なサポートとレジスタンスの間でレンジ形成が進む展開も考えられます。
今後の見通し:相対的な金融政策期待が引き続き焦点
EUR/USDを考えるうえで、今後の焦点は単純にユーロ圏経済が改善しているかどうかではありません。最近のPMIは、欧州の経済活動により前向きな兆候が現れていることをすでに示しています。
より重要なのは、その改善が欧州と米国の相対的な金融政策見通しを変えるほどのものなのかという点です。
欧州は輸入エネルギー価格への感応度が比較的高いため、エネルギー市場は引き続きこの関係を左右する重要な要因となる可能性があります。一方、米国のインフレは複数の国内要因にも左右されるため、同じ世界的なエネルギー価格の変化でも、ECBとFRBへの政策的な影響は異なる可能性があります。
テクニカル面では、EUR/USDは依然として弱含みの状態にありますが、売られ過ぎを示す指標は短期的な値動きがより複雑になる可能性も示しています。
今後は、エネルギー価格、欧米の経済指標、ECBとFRBの政策見通しの変化、そしてEUR/USDの1.1323のサポートと1.1490のレジスタンス付近での値動きが引き続き注目されます。
免責事項:本資料は一般的な情報および市場分析を目的として提供されるものであり、投資または取引に関する助言を構成するものではありません。
Related Posts