歐元區數據持續改善,為何歐元仍然承壓?
歐元區9月經濟活動持續改善,但歐元卻未能將這一積極勢頭轉化為兌美元的強勢表現。
歐元區綜合PMI從8月的 52.0升至9月的53.1,達到近三年來的較高水平。製造業和服務業均有所改善,顯示儘管地緣政治不確定性和能源成本仍然存在,歐元區商業活動依然保持一定韌性。
與此同時,歐元/美元卻呈現相反走勢。在近期反彈至 1.16附近 後未能進一步企穩,匯價重新承壓,並回落至接近7月時的水平。
這種看似矛盾的表現反映了外匯市場的一個重要特徵:經濟數據改善,並不一定直接意味著貨幣走強。
對於歐元/美元而言,更重要的問題或許不是歐元區經濟是否正在改善,而是其經濟前景與美國相比表現如何,以及這種差異是否足以改變市場對歐洲央行(ECB)與聯儲局(Fed)政策路徑的預期。
歐元區數據改善,但仍不足以推動歐元走強
最新PMI數據顯示,歐元區經濟正在釋放更多積極訊號。製造業和服務業活動同步改善,意味著即使外部環境仍存在較大不確定性,整體需求和商業活動仍保持一定韌性。
然而,貨幣市場本質上是一個相對定價的市場。
對於歐元而言,歐洲經濟數據改善固然重要,但市場同樣會比較歐洲與美國的經濟表現,並判斷兩者之間的差異是否會改變未來的貨幣政策路徑。
目前,美國經濟仍表現出一定韌性,而近期通脹和經濟活動數據也促使市場重新評估聯儲局未來的政策方向。如果美國經濟狀況仍足以支持較長時間的限制性貨幣政策,那麼僅憑歐元區經濟改善,可能仍不足以推動歐元/美元持續走高。
因此,真正值得關注的問題已經從:
「歐洲經濟是否正在復甦?」
逐漸轉變為:
「歐洲經濟的改善是否足以改變歐洲央行與聯儲局之間的政策預期差?」
能源價格或重新影響歐美政策預期差
能源價格是這一比較中的另一個重要變數。
歐洲對進口石油和天然氣的依賴程度相對較高,因此全球能源價格變化可能更直接地傳導至居民生活成本、企業生產成本以及整體通脹水平。
如果地緣政治緊張局勢持續推動能源價格維持高位,歐洲通脹壓力可能更具黏性,並增加歐洲央行政策判斷的複雜性。
反之,如果地緣政治風險緩和並帶動油價回落,進口能源成本下降可能減輕歐元區的通脹壓力,並進一步影響市場對於歐洲央行需要維持多長時間限制性政策的判斷。
但同樣的能源價格變化,對美國的影響可能並不完全相同。
美國擁有更強的本土油氣生產能力,對進口能源的依賴程度低於歐元區。同時,美國通脹還受到住房成本、服務價格、工資增長和消費需求等多項國內因素影響。因此,即使油價下降緩解部分通脹壓力,也未必意味著美國整體通脹會以相同速度回落。
這就可能形成一種不對稱的政策影響。
如果能源價格下降使歐洲通脹更快降溫,而美國國內通脹仍保持一定黏性,那麼市場對歐洲央行和聯儲局政策路徑的預期可能以不同速度發生變化。
對於歐元/美元而言,這種相對政策預期的變化,可能比單純的歐洲經濟增長數據更加重要。
地緣政治發展因此仍值得關注。如果美伊關係改善推動能源市場風險溢價下降,歐洲可能更明顯地受益於能源通脹壓力緩解。不過,這是否最終會形成更明顯的歐美政策分化,仍需取決於後續經濟數據以及央行的政策判斷。
歐元/美元技術面仍然承壓
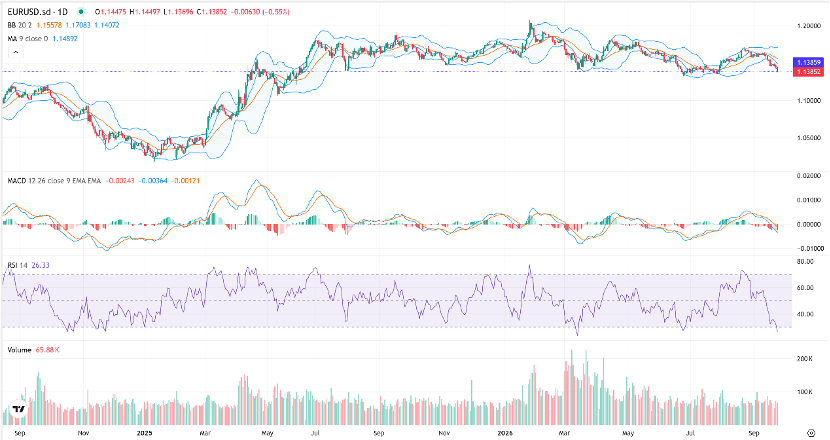
在宏觀因素之外,歐元/美元的技術結構近期也明顯轉弱。
此前匯價一度嘗試向 1.16區域 反彈,但未能有效企穩,隨後連續多個交易日回落,最新收市價約為 1.13852。
目前,價格已經跌破9日移動平均線,並向保歷加通道下軌靠近,此前自8月以來形成的部分反彈結構受到破壞。同時,歐元/美元重新接近7月低位附近,使下方關鍵支持區域的重要性進一步上升。
當前9日移動平均線約位於 1.14892,保歷加通道中軌約為 1.15578,下軌則位於 1.14072 附近。價格處於這些短期技術參考位下方,顯示當前結構仍然偏弱。
動能指標也進一步印證這一趨勢。MACD已經跌至零軸下方,同時負值柱狀圖繼續擴大,說明近期下行動能仍然較為明顯。
不過,RSI釋放出了一個值得注意的反向訊號。
目前RSI約為 26.33,已經進入超賣區域。超賣並不意味著市場一定會立即反轉,尤其是在下行動能仍然較強的情況下,價格可能在超賣區域維持一段時間。
但這一讀數也意味著近期跌幅已經逐漸擴大,短期出現技術性修復的可能性隨之增加。
因此,目前的技術結構呈現出一定的雙向特徵:短期整體趨勢仍然承壓,但隨著市場進入超賣區域,技術性反彈的可能性也值得關注。
關鍵價位與可能的市場情景
下方首先值得關注的是 1.1323 附近的支持區域。如果匯價持續跌破這一水平,可能進一步強化當前偏弱的技術結構,並使市場關注點轉向心理關口 1.1300 附近。
上方則首先關注 1.1490 附近,該區域與目前的9日移動平均線較為接近。
如果超賣狀態推動歐元/美元出現技術性修復,1.1490附近的表現可能成為判斷反彈性質的重要參考。如果匯價能夠重新站上這一水平,則可能意味著短期沽售壓力開始有所緩解。
更上方的 1.16區域 仍然具有重要意義,因為近期的反彈正是在這一帶受阻。若匯價重新回到該區域附近,則意味著當前技術結構需要出現更加明顯的改善。
目前市場並不存在唯一的演變路徑。如果美國經濟繼續保持韌性,而歐美政策預期差持續對美元形成支持,歐元/美元可能繼續承壓;反之,如果美元支持因素減弱,或政策預期發生變化,目前的超賣狀態也可能逐漸演變為技術性修復。如果雙方均缺乏新的強勁催化因素,匯價也可能在關鍵支持與阻力之間進入一段整固階段。
展望:相對政策預期仍是關鍵
對於歐元/美元而言,接下來的核心問題已經不再只是歐元區經濟是否正在改善——近期PMI數據已經表明,歐洲經濟活動確實出現了更積極的跡象。
真正需要觀察的是,這種改善是否足以改變歐洲與美國之間的相對貨幣政策前景。
由於歐洲對進口能源價格更加敏感,能源市場可能繼續成為影響這一關係的重要變數。與此同時,美國通脹仍受到多項國內因素影響,因此同樣的全球能源價格變化,可能對歐洲央行和聯儲局產生不同的政策含義。
從技術面來看,歐元/美元目前仍處於承壓狀態,但超賣指標也意味著短期波動可能更加複雜。
接下來,市場可能繼續關注能源價格、歐美最新經濟數據、歐洲央行與聯儲局政策預期的變化,以及歐元/美元在1.1323支持位和1.1490阻力位附近的表現。
免責聲明:本文僅供一般資訊及市場分析之用,不構成任何投資或交易建議。
Related Posts