美國中期選舉衝擊市場,歐元區通脹飆升
美國中期選舉改變國會權力格局,促使投資者重新評估未來兩年的財政政策方向。隨著財政擴張預期降溫,美國國債收益率回落,美元面臨下行壓力。
與此同時,歐元區10月通脹進一步攀升,能源價格持續上漲,強化市場對歐洲央行維持限制性貨幣政策的預期。
兩大宏觀事件共同推動全球外匯市場重新定價,為歐元兌美元(EUR/USD)反彈創造有利條件。儘管技術指標顯示短期買盤動能有所改善,但上方仍存在重要阻力,持續突破的訊號尚未得到確認。
宏觀走勢
美國中期選舉改變財政政策預期,美元面臨重新定價
美國中期選舉成為本週影響全球金融市場的重要事件之一。
隨著民主黨取得參眾兩院控制權,華盛頓的政治格局出現變化,特朗普政府未來推動減稅及擴大政府支出的難度預計將明顯增加。
投資者因此開始重新評估未來兩年的美國財政政策方向,此前由大規模刺激措施支撐的經濟增長預期亦逐漸降溫。
隨著財政擴張預期減弱,市場對未來美國國債發行規模及經濟增長路徑的判斷也出現調整。美國國債吸引更多買盤,推動收益率回落,並削弱美元計價資產的相對吸引力。
受此影響,美元指數(DXY)承受下行壓力。
在選舉之前,市場已累積較多美元多頭倉位。選舉結果促使部分投資者調整持倉,進一步放大外匯市場的短期波動。
隨著美元走弱,其他主要貨幣獲得一定反彈空間,歐元亦成為受益貨幣之一。
不過,國會權力格局的變化亦增加了未來預算談判及政策執行的不確定性。財政措施的推進難度提高,可能影響企業投資計劃及整體市場信心。
從中期來看,美元的走勢仍將取決於美國經濟基本面,以及市場對美聯儲貨幣政策的預期。
就業、消費及通脹數據的變化,將繼續影響投資者對未來美國利率路徑的判斷。
歐元區通脹進一步升溫,歐洲央行面臨更大政策壓力
與此同時,歐元區最新通脹數據成為另一項重要的市場驅動因素。
10月歐元區整體消費者物價指數(CPI)同比上升4.0%,符合市場預期,環比上升0.4%。
整體通脹率已達歐洲央行2%目標的兩倍,反映區內物價壓力仍然持續。
能源價格仍是推動整體通脹上升的主要因素,其同比漲幅由18.9%進一步擴大至20.8%。能源成本持續攀升,正對家庭及企業造成額外的財務負擔。
相比之下,其他消費領域的價格壓力相對溫和。
核心CPI維持於2.5%,剔除能源後的通脹率穩定在2.3%。服務業通脹由3.2%小幅升至3.3%,食品、酒精及煙草價格上漲1.6%,非能源工業品價格則上升1.2%。
歐元區各成員國的通脹表現亦存在明顯差異。
意大利通脹率升至5.6%,法國及比利時分別錄得3.8%及5.2%。德國通脹率回落至2.8%,西班牙則小幅下降至4.9%。
能源成本持續上漲,使歐洲央行面臨更加複雜的政策挑戰。
一方面,整體通脹水平明顯高於目標,限制了央行轉向寬鬆貨幣政策的空間。
另一方面,能源價格上漲亦可能削弱企業盈利能力及家庭實際購買力,對經濟增長構成壓力。
在此背景下,市場對歐洲央行維持限制性貨幣政策的預期有所增強,為歐元提供一定支持。
隨著美國財政擴張預期減弱、美元承壓,以及歐元區持續通脹強化歐洲央行的偏緊政策立場,歐美政策預期的變化正成為影響歐元兌美元走勢的重要因素。
技術走勢
歐元兌美元反彈動能增強,關鍵阻力區域成為市場焦點
在上述宏觀因素共同作用下,歐元兌美元近期逐步擺脫此前的下跌走勢。
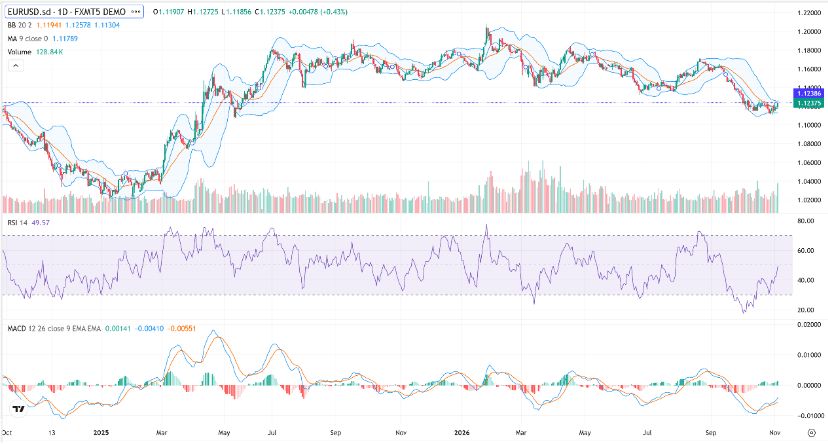
從日線圖來看,匯價在1.1100附近獲得支持後開始逐步回升,目前交投於1.12375附近,顯示短期賣壓有所緩解。
然而,整體價格結構表明,匯價目前仍處於此前下跌行情後的修復階段,尚未確認形成明確的上升趨勢反轉。
歐元兌美元已重新站上短期移動平均線,並逐漸接近布林帶上軌,反映買盤動能正在恢復。
不過,匯價尚未有效突破此前形成的下降結構,中期走勢仍面臨一定阻力。
上方首先需要關注1.12578附近的布林帶上軌阻力,其後為1.1300關鍵心理關口。
若匯價能夠有效突破並站穩1.1300,反彈空間有望進一步擴大,下一個潛在上行目標位於1.1400附近。
下方初步支持位於1.1194,其後為1.1130。
若歐元兌美元重新跌破上述支持區域,市場可能再次出現賣壓,並測試1.1100附近的關鍵支持水平。
技術指標顯示動能改善,但趨勢反轉仍待確認
技術指標開始反映歐元兌美元短期動能有所改善。
布林帶中軌位於1.11941,上軌位於1.12578,下軌位於1.11304。
目前匯價運行於中軌上方,並逐漸接近上軌阻力,顯示短期反彈動能有所增強。
9日移動平均線位於1.11789,匯價已重新站上該水平,反映短線技術走勢出現改善。
相對強弱指數(RSI)回升至49.57,逐步接近50的中性分界線。
這表明此前的超賣壓力已明顯減輕,但多頭尚未建立明確優勢。
與此同時,移動平均收斂散度指標(MACD)的快線與慢線在零軸下方形成黃金交叉,柱狀圖轉為正值。
這一變化顯示下跌動能持續減弱,而買盤力量正逐步累積。
然而,由於MACD兩條指標線仍位於負值區域,目前的訊號更符合技術性反彈,而非已經確立的趨勢反轉。
後續仍需觀察歐元兌美元能否有效突破關鍵阻力水平,並維持上行動能,才能進一步確認走勢轉強。
總結:政治格局變化與通脹壓力推動全球匯市重新定價
整體而言,美國中期選舉及歐元區通脹升溫,成為本週推動全球外匯市場調整的兩大重要事件。
美國國會權力格局變化削弱了市場對財政擴張的預期,促使美國國債收益率回落,並對美元形成下行壓力。
與此同時,歐元區通脹持續高於歐洲央行目標,強化市場對限制性貨幣政策延續的預期,為歐元提供支持。
兩大因素共同推動歐元兌美元短期走勢改善。
不過,匯價目前仍處於此前下跌後的修復階段,持續性的趨勢反轉尚未得到確認。
從技術面來看,若匯價突破1.12578,並進一步站穩1.1300,反彈有望延伸至1.1400附近。
相反,若上行動能減弱並跌破1.1194,匯價可能重新回落至1.1130及1.1100支持區域。
展望後市,市場關注的核心將由美國中期選舉結果本身,轉向新國會權力格局下的財政政策變化,以及美國與歐元區貨幣政策預期的重新定價。
未來公布的美國經濟數據、歐元區通脹變化,以及歐元兌美元能否突破關鍵技術阻力,將共同影響下一階段全球外匯市場的走勢。