米中間選挙で市場激変、ユーロ圏インフレ加速
米国の中間選挙によって議会の勢力図が変化し、投資家は今後2年間の財政政策の方向性を改めて見直し始めています。財政拡大への期待が後退するなか、米国債利回りの低下が米ドルの下押し要因となっています。
一方、ユーロ圏では10月のインフレ率がさらに上昇し、エネルギー価格の高騰が物価上昇圧力を強めています。これにより、欧州中央銀行(ECB)が引き締め的な金融政策を維持するとの見方が強まっています。
こうした二つの重要なマクロ経済イベントを背景に、世界の為替市場では政策見通しの再評価が進み、ユーロ/米ドル(EUR/USD)の反発を後押ししています。
テクニカル指標では短期的な買いの勢いが回復しつつあるものの、上値には依然として重要な抵抗水準が存在しており、持続的な上昇への転換はまだ確認されていません。
マクロ経済動向
米中間選挙で財政政策への期待が変化、米ドルは再評価局面へ
米国の中間選挙は、今週の世界の金融市場に大きな影響を与えた重要なイベントの一つとなりました。
民主党が上下両院の主導権を握ったことで、ワシントンの政治勢力図が変化し、トランプ政権が今後、減税や政府支出の拡大を推進することは一段と難しくなるとみられています。
これを受け、投資家は今後2年間の米国財政政策の方向性を再評価し始めており、大規模な景気刺激策を前提としていた経済成長期待も徐々に後退しています。
財政拡大への期待が弱まるにつれ、将来の米国債発行規模や経済成長の見通しに対する市場の評価にも変化が生じています。
米国債には買いが集まり、利回りが低下したことで、ドル建て資産の相対的な魅力が低下しています。
その結果、米ドル指数(DXY)には下押し圧力がかかっています。
選挙前には、市場で米ドルの買い持ちポジションが相当程度積み上がっていました。今回の選挙結果を受け、一部の投資家がポジション調整を進めたことで、為替市場の短期的な変動がさらに拡大しました。
米ドルが弱含むなか、他の主要通貨には反発余地が生まれ、ユーロもその恩恵を受ける通貨の一つとなっています。
ただし、議会の勢力図の変化は、今後の予算交渉や政策実行を巡る不確実性を高める要因にもなります。
財政政策の実施が難しくなれば、企業の投資計画や市場全体の信頼感に影響が及ぶ可能性があります。
中期的には、米ドルの方向性は引き続き米国経済のファンダメンタルズと、米連邦準備制度理事会(FRB)の金融政策に対する市場予想に左右されると考えられます。
特に、雇用、個人消費、インフレ指標の変化が、今後の米国金利見通しを判断するうえで重要となります。
ユーロ圏のインフレがさらに加速、ECBの金融政策判断に圧力
一方、ユーロ圏の最新インフレ指標も、市場を動かす重要な材料となっています。
10月のユーロ圏消費者物価指数(CPI)は前年同月比4.0%上昇し、市場予想と一致しました。前月比では0.4%の上昇となりました。
総合インフレ率はECBが掲げる2%の目標の2倍に達しており、域内の物価上昇圧力が依然として根強いことを示しています。
特にエネルギー価格が総合インフレ率を押し上げる主な要因となっており、前年同月比の上昇率は18.9%から20.8%へと拡大しました。
エネルギーコストの継続的な上昇は、家計や企業の負担をさらに重くしています。
一方、その他の消費分野における価格上昇圧力は比較的緩やかです。
コアCPIは2.5%で横ばいとなり、エネルギーを除くインフレ率も2.3%で安定しています。
サービス価格の上昇率は3.2%から3.3%へと小幅に加速しました。食品・アルコール・たばこ価格は1.6%上昇し、非エネルギー工業製品の価格上昇率は1.2%となりました。
また、ユーロ圏加盟国の間ではインフレ動向に大きなばらつきが見られています。
イタリアのインフレ率は5.6%に上昇し、フランスとベルギーはそれぞれ3.8%、5.2%となりました。
一方、ドイツでは2.8%に低下し、スペインも4.9%へと小幅に鈍化しました。
エネルギー価格の上昇が続くことで、ECBはより複雑な政策判断を迫られています。
一方では、総合インフレ率が目標を大きく上回っているため、金融緩和へ転換する余地が限られています。
他方では、エネルギーコストの上昇が企業収益や家計の実質購買力を圧迫し、経済成長の重荷となる可能性があります。
こうした状況を背景に、ECBが引き締め的な金融政策を維持するとの市場予想が強まり、ユーロを支える要因となっています。
米国の財政拡大期待の後退、米ドルの軟化、そしてユーロ圏の持続的なインフレによるECBの引き締め姿勢の維持が重なり、米欧の政策見通しの変化がEUR/USDの重要な変動要因となっています。
テクニカル分析
EUR/USDの反発が強まる。重要な抵抗水準の突破が次の焦点
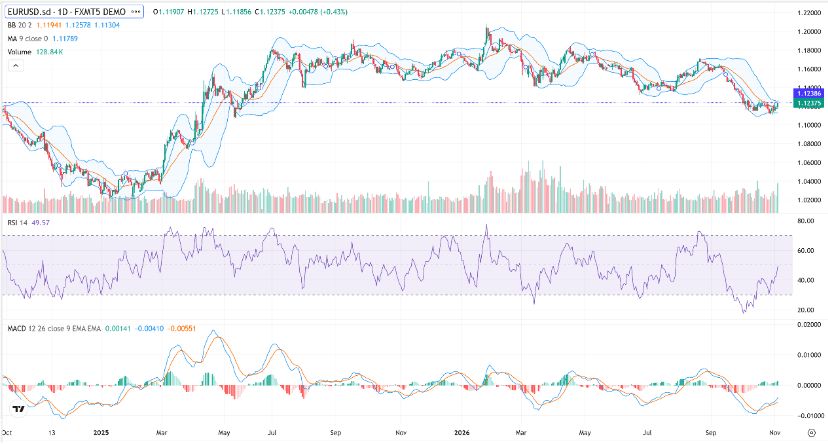
こうしたマクロ経済環境の変化を背景に、EUR/USDは最近の下落基調から徐々に回復しつつあります。
日足チャートでは、1.1100付近で下値支持を確認した後、反発に転じています。
現在は1.12375付近で推移しており、短期的な売り圧力が和らいでいることがうかがえます。
ただし、全体的な価格構造を見ると、現段階ではこれまでの下落に対する修正局面にあり、明確な上昇トレンドへの転換が確認されたわけではありません。
EUR/USDは短期移動平均線を再び上回り、ボリンジャーバンドの上限に近づいています。これは買いの勢いが徐々に回復していることを示しています。
しかし、これまで形成されてきた下降基調を明確に突破しておらず、中期的には依然として上値の重い展開が続く可能性があります。
上値では、まずボリンジャーバンド上限の1.12578付近が重要な抵抗水準となり、その次に1.1300の心理的節目が注目されます。
1.1300を明確に上抜け、その水準を維持できれば、反発がさらに拡大し、次の上値目標である1.1400付近を試す展開も考えられます。
一方、下値では1.1194が最初の支持水準となり、その次に1.1130が意識されます。
これらの水準を再び下回った場合、売り圧力が強まり、1.1100付近の重要な支持線を再度試す可能性があります。
テクニカル指標は改善傾向。ただしトレンド転換の確認には至らず
テクニカル指標にも、EUR/USDの短期的な勢いが改善している兆候が見られます。
ボリンジャーバンドの中心線は1.11941、上限は1.12578、下限は1.11304に位置しています。
現在の価格は中心線を上回り、上限に接近していることから、短期的な反発の勢いが強まりつつあると考えられます。
9日移動平均線は1.11789に位置しており、EUR/USDはこの水準を再び上回っています。これは短期的なテクニカル環境の改善を示しています。
相対力指数(RSI)は49.57まで回復し、中立水準である50に近づいています。
この動きは、これまでの売られ過ぎによる圧力が大きく和らいだことを示す一方、買い手が明確な優位性を確立するには至っていないことも示唆しています。
また、MACDでは、短期線と長期線がゼロラインの下でゴールデンクロスを形成し、ヒストグラムがプラス圏に転じています。
これは下落の勢いが弱まり、買いの勢いが徐々に蓄積されていることを示す動きです。
ただし、MACDの両線は依然としてマイナス圏にあるため、現在のシグナルは本格的なトレンド転換というよりも、下落後のテクニカルな反発を示していると考えられます。
今後、EUR/USDが重要な抵抗水準を明確に突破し、上昇の勢いを維持できるかどうかが、相場の強気転換を確認するうえで重要となります。
まとめ:政治情勢の変化とインフレ圧力が世界の為替市場の再評価を促す
総合的に見ると、米国の中間選挙とユーロ圏のインフレ加速は、今週の世界の為替市場を動かす二つの重要な要因となっています。
米議会の勢力図の変化によって財政拡大への期待が後退し、米国債利回りの低下を通じて米ドルに下押し圧力がかかっています。
一方、ユーロ圏ではインフレ率がECBの目標を大きく上回り、引き締め的な金融政策が継続するとの見方が強まっています。これがユーロを支える要因となっています。
こうした二つの要因が重なり、EUR/USDの短期的な見通しは改善しています。
しかし、現時点では依然として下落後の回復局面にあり、持続的な上昇トレンドへの転換は確認されていません。
テクニカル面では、1.12578を突破し、さらに1.1300を明確に上回って推移できれば、反発が1.1400付近まで拡大する可能性があります。
反対に、上昇の勢いが弱まり、1.1194を下回った場合には、1.1130および1.1100付近の支持水準まで再び下落する可能性があります。
今後の市場の関心は、米中間選挙の結果そのものから、新たな議会勢力図の下での財政政策の変化、そして米国とユーロ圏の金融政策見通しの再評価へと移っていくと考えられます。
今後発表される米国の経済指標、ユーロ圏のインフレ動向、そしてEUR/USDが重要な抵抗水準を突破できるかどうかが、次の為替市場の方向性を左右する重要な要因となるでしょう。
Related Posts