ドル円が重要水準を突破。上昇は続くか?
米国のインフレ鈍化が市場予想ほど進まず、米連邦準備制度理事会(FRB)のタカ派姿勢が改めて意識され、米ドルを下支えしている。一方、中東情勢には緊張緩和の兆しが見られ、安全資産としてのドル需要が弱まることで、ドルの上値が抑えられる可能性がある。
日本では、日本銀行(日銀)による追加利上げ観測が強まっている。金融政策の正常化を加速させるべきだとの議論が広がるなか、日米の金融政策見通しの変化が円相場に引き続き影響を与えている。
こうした環境のもと、米ドル/円(USD/JPY)は重要なレジスタンス水準を再び上回り、短期的な上昇モメンタムが強まりつつある。ただし、上値の抵抗水準や現在の上昇基調が持続するかどうかには、引き続き注意が必要だ。
マクロ経済動向
米インフレの根強さがFRBのタカ派見通しを後押し
米国の最新インフレ指標は、物価上昇圧力の緩和が市場予想よりも緩やかであることを示し、FRBがより長期間にわたって引き締め的な金融政策を維持する可能性を高めている。
米国の10月消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回った。ただし、9月の0.6%からは伸びが鈍化した。
変動の大きい食品とエネルギーを除いたコアCPIは前月比0.3%上昇し、前月と同水準だったものの、市場予想の0.2%を上回った。
前年の政府機関閉鎖の影響により、米労働統計局(BLS)は10月の前年同月比インフレ率を公表しなかった。
総合インフレ率には一定の鈍化が見られる一方、基調的な物価上昇圧力は依然として根強く、投資家はFRBの金融政策転換の時期や規模について慎重な見方を維持している。
シカゴ連邦準備銀行のオースタン・グールズビー総裁もタカ派的な姿勢を示し、最新のインフレ指標に懸念を表明した。
特に、サービス価格の上昇圧力が十分に和らいでいない点を指摘し、インフレの高止まりが続けば、FRBによる追加的な政策対応が必要になる可能性を示唆した。
同総裁の発言に関するタカ派度の追跡スコアは8ポイントとなり、過去平均の6.8ポイントを上回った。これは、通常よりも引き締め寄りの政策姿勢を示している。
今後の経済指標でインフレ率の持続的な低下が確認されなければ、FRBの利下げ余地は限定され、引き締め的な金融政策が長期化する可能性がある。
こうした政策見通しは、特に金融緩和的な姿勢を維持する国の通貨に対して、米ドルを引き続き下支えする要因となり得る。
ただし、地政学的な動向がドルの上昇余地を制限する可能性もある。
米国とイランの対立について外交的解決への期待が高まるなか、中東地域の緊張緩和を見込む動きが広がっている。
ドナルド・トランプ米大統領とマルコ・ルビオ国務長官はいずれも、対立が沈静化に向かう可能性を示唆した。
地政学的な不確実性が低下すれば、安全資産としての米ドル需要が弱まり、FRBのタカ派的な金融政策見通しによるドルの下支え効果が一部相殺される可能性がある。
日銀の金融政策正常化議論が進展、12月利上げ観測が強まる
日本では、金融政策の正常化に向けた議論が、より積極的な方向へと移りつつある。
日銀が公表した10月の金融政策決定会合における「主な意見」によると、基調的なインフレ率が2%の物価安定目標に達しつつあることを背景に、一部の政策委員は慎重な政策運営を続ける余地が狭まっているとの認識を示した。
複数の委員は、次回の利上げを不必要に先延ばしすることなく、適切な時期に実施すべきだと主張している。
ある委員は、金融政策の調整において過度に慎重になるべきではないと警告し、12月の金融政策決定会合で追加利上げが実施されるとの市場観測を強めた。
こうした発言は、緩和的な金融環境を長期間維持することによるリスクを、日銀がより重視し始めていることを示唆している。
もっとも、金融政策正常化の適切なペースについて、政策委員の間で意見が一致しているわけではない。
一部の委員は、より段階的な対応を支持しており、時期尚早な金融引き締めが、すでに弱さの見られる国内消費をさらに抑制する可能性を懸念している。
また、人工知能(AI)関連需要の持続性を巡る不透明感も、日本経済の先行きに不確実性をもたらしている。
このため、日銀は難しい政策判断を迫られている。
一方では、基調的なインフレ率が物価安定目標に近づいており、追加的な金融引き締めを正当化する材料となっている。
他方では、国内需要の回復基盤は依然として十分に強固とはいえず、借入コストの上昇に日本経済がどの程度耐えられるかが課題となっている。
今後の政策判断は、物価動向、個人消費、経済活動全体の底堅さに左右されるとみられる。
短期的には、金融政策正常化のペースを巡る日銀内部の意見の相違が、市場予想に影響を与え、円相場の変動要因となる可能性がある。
FRBがタカ派姿勢を維持する一方、日銀が金融政策正常化の加速を検討するなか、日米の金利見通しの変化は引き続きドル円相場を左右する重要な要因となっている。
テクニカル分析
ドル円が159.00を突破、上昇モメンタムが強まる
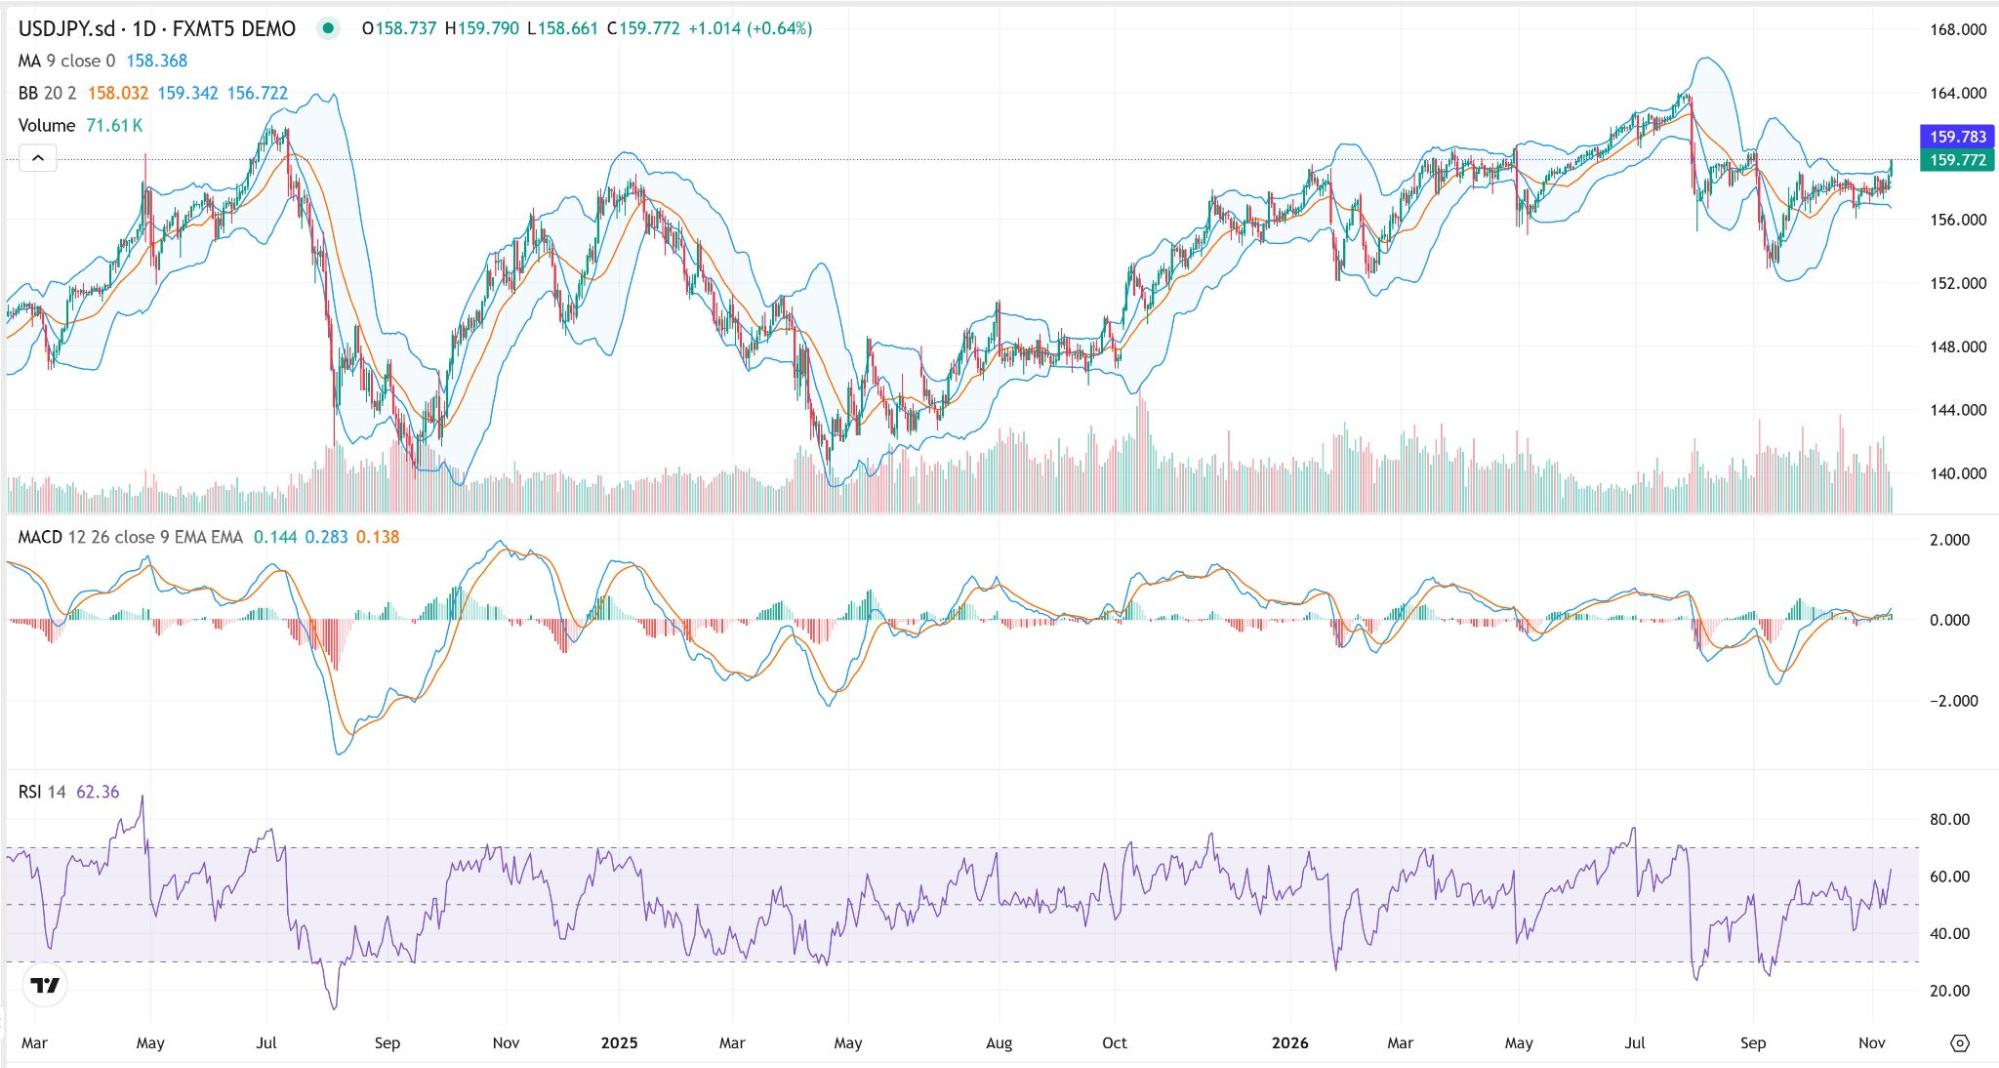
テクニカル面では、ドル円はこれまでのレンジ相場から徐々に抜け出し、重要な節目である159.00を再び上回った。
この突破は、短期的な買い圧力が強まり、上昇モメンタムが高まりつつあることを示している。
また、為替レートは159.34付近に位置するボリンジャーバンドの上限を突破しており、比較的強い上昇の勢いが確認できる。
ただし、ボリンジャーバンドの上限を超えて推移していることは、価格が直近の平均水準から上方に乖離していることも意味する。
そのため、短期的な利益確定売りや調整による反落には注意が必要だ。
上値では、まず160.86付近が重要なレジスタンスとして意識される。
この水準を明確に突破し、上方での推移を維持できれば、次の上値目標として心理的節目である162.00が視野に入る可能性がある。
一方、下値では158.65付近が最初のサポートとなる。
さらに、158.37付近の9日移動平均線と、158.03付近のボリンジャーバンド中央線が次のサポート水準として注目される。
ドル円がボリンジャーバンド中央線を上回って推移する限り、全体的な反発基調は維持される可能性がある。
しかし、これらのサポート水準を維持できなくなった場合、上昇モメンタムの弱まりが示唆され、調整が深まるリスクが高まると考えられる。
テクニカル指標は緩やかな上昇を示唆、さらなる上昇には突破確認が必要
各種テクニカル指標には改善の兆しが見られるものの、上昇トレンドの明確な加速を確認するには至っていない。
9日移動平均線は現在158.36付近に位置し、緩やかな上昇傾向を維持している。
ドル円がこの移動平均線を上回って推移していることから、短期的なテクニカルサポートとして機能している。
ボリンジャーバンドは、中央線が158.03付近、上限が159.34付近、下限が156.72付近に位置している。
バンド幅は以前と比較して明らかに縮小しており、直近の市場ボラティリティが低下していることを示している。
こうした状況で価格が上限を突破したことは、重要なテクニカル上の変化といえる。
そのため、160.86付近のレジスタンスが今後の焦点となる。
一方、移動平均収束拡散法(MACD)にも改善の兆しが見られる。
MACDラインとシグナルラインは再び上向きに接近しており、ヒストグラムも小幅ながらプラス圏へ転じている。
ただし、指標全体は依然としてゼロライン付近にあり、強気のモメンタムが大幅に拡大したとはいえない。
相対力指数(RSI)は62.36まで上昇し、中立からやや強気の領域に位置している。
重要なのは、RSIが一般的に買われ過ぎとされる70の水準をまだ下回っている点だ。
これは、上昇モメンタムが強まっている一方で、過熱感が極端な水準には達していないことを示している。
これらの指標を総合すると、ドル円は現在、緩やかな強気の反発局面にあると考えられる。
ただし、さらなる上昇余地が開かれるかどうかを判断するには、次の重要なレジスタンス水準を明確に突破する必要がある。
まとめ:日米金融政策の見通しがドル円の次の方向性を左右
総合的に見ると、ドル円は現在、比較的堅調なテクニカル環境を維持している。
米国ではインフレ圧力が根強く、FRBが引き締め的な金融政策を長期間維持するとの見方が強まっており、米ドルを下支えしている。
一方、日本では日銀による金融政策正常化の加速を巡る議論が進み、円を支える潜在的な要因となっている。
したがって、日米両国の金融政策見通しの変化が、引き続きドル円相場を左右する中心的な材料となる。
テクニカル面では、ドル円はこれまでのレンジ相場を上抜け、ボリンジャーバンドの上限を超えて推移していることから、短期的な上昇モメンタムの強まりが示されている。
RSIはまだ買われ過ぎの領域に達しておらず、MACDにも初期的な改善の兆しが見られる。
ただし、価格がボリンジャーバンドの上限を超えて推移しているため、短期的な利益確定売りやテクニカルな調整には引き続き注意が必要だ。
ドル円が160.86を明確に突破できれば、次の上値目標である162.00を試す展開となる可能性がある。
反対に、上昇モメンタムが弱まり、159.00を再び下回る場合には、短期的な調整リスクが高まると考えられる。
今後のドル円相場は、米国のインフレ指標、FRBの金融政策見通し、日銀の金融政策正常化の進展、そして中東の地政学的な動向に左右されるとみられる。
直近の上抜けを維持し、次の重要なレジスタンスを突破できるかどうかが、現在の上昇基調の持続性を判断するうえで重要なポイントとなる。
Related Posts